司法書士法人・行政書士かながわ総合法務事務所
神奈川県横浜市西区高島2-14-12 ヨコハマジャスト2号館5階
(横浜駅東口より徒歩3分)
TEL:045-328-1280
債務整理相談センター
お知らせ(2026年)
無料相談は、平日9時~20時・土曜10時~16時に対応(日曜祝祭日は定休日)しております。
知りたいことは?
クリックすると、気になるトピックに移動します。
債務整理とは?
債務整理(さいむせいり)とは?
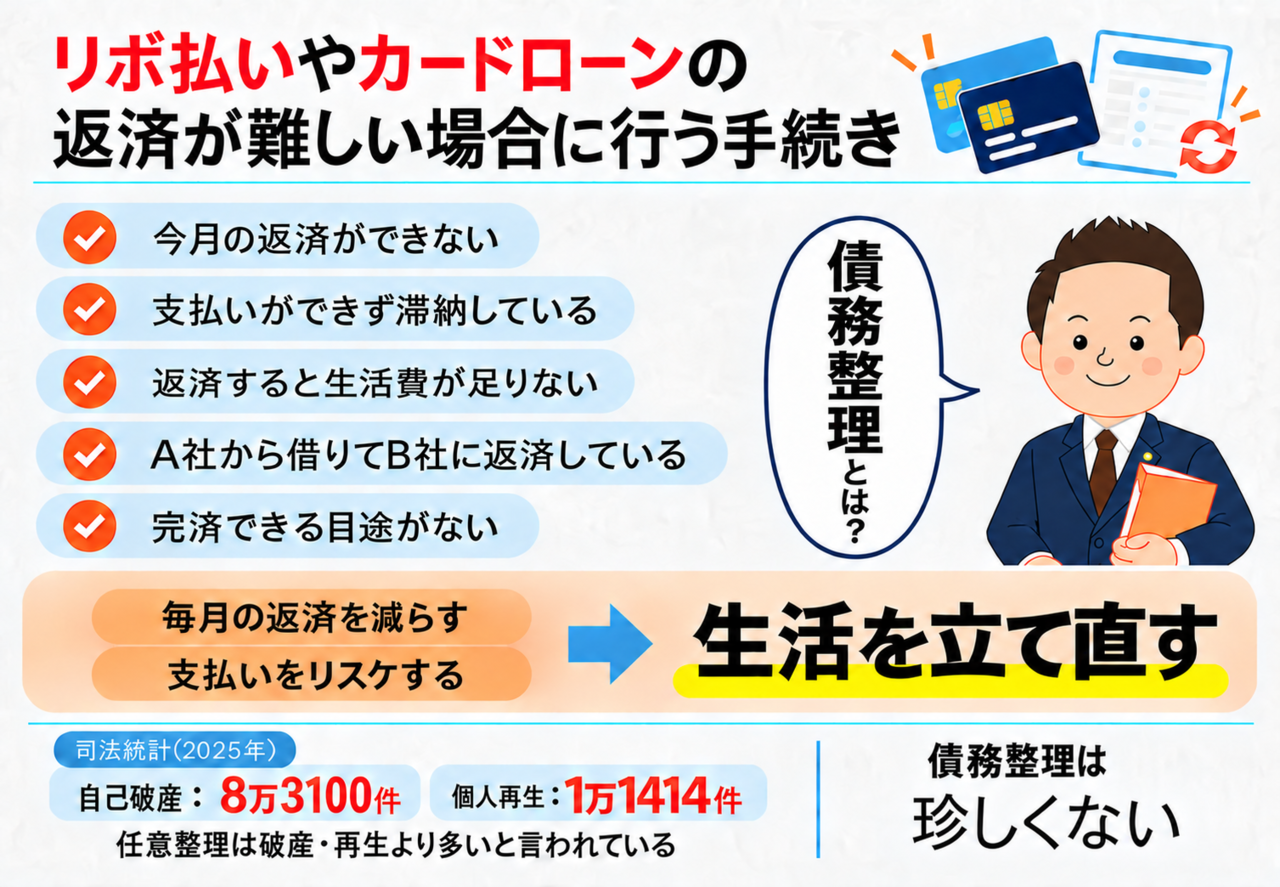
債務整理(さいむせいり)とは、リボ払いやカードローンなど、借金の返済が難しくなった場合に利用される手続きです。
「毎月の返済額を減らす」
「支払い方法を変更する」
などで返済の負担を軽くし、生活を立て直していきます。
債務整理には、任意整理・個人再生・自己破産といった種類があり、それぞれ特徴が異なります。
それぞれ法律に基づいて行われる手続きであるため、法律に精通した弁護士又は司法書士に依頼して行うのが一般的です。
債務整理が必要な理由
「今月の返済ができない」
「支払いができず滞納している」
「返済すると生活費が足りず、また借りてしまう」
「A社から借りてB社に返済している」
「完済できる目途がない(借金を減らせない)」
クレジットカードのリボ払いやカードローンの借り入れが多額になると、上記のような状態に陥ってしまいます。
もし救済策が無かったら?
支払いに困った人は行き場を失ってしまいます。
この状態から自力での復活が難しい場合に、債務整理が救済策として必要なわけです。
債務整理を行うのは珍しい?
裁判所が集計した「司法統計(2025年)」によれば、
・自己破産:8万3100件
・個人再生:1万1414件
の申し立てが、2025年の1年間で行われました。
破産や再生より軽い手続きである任意整理は、これよりも多く行われている(裁判所の手続きではないので司法統計無し)と言われています。
以上の点を加味すると、低く見積もっても年20万人以上の人が、何らかの債務整理を行っていると推測されます。
債務整理を行うことは、決して珍しいことではないのです。
債務整理の種類
任意整理とは?
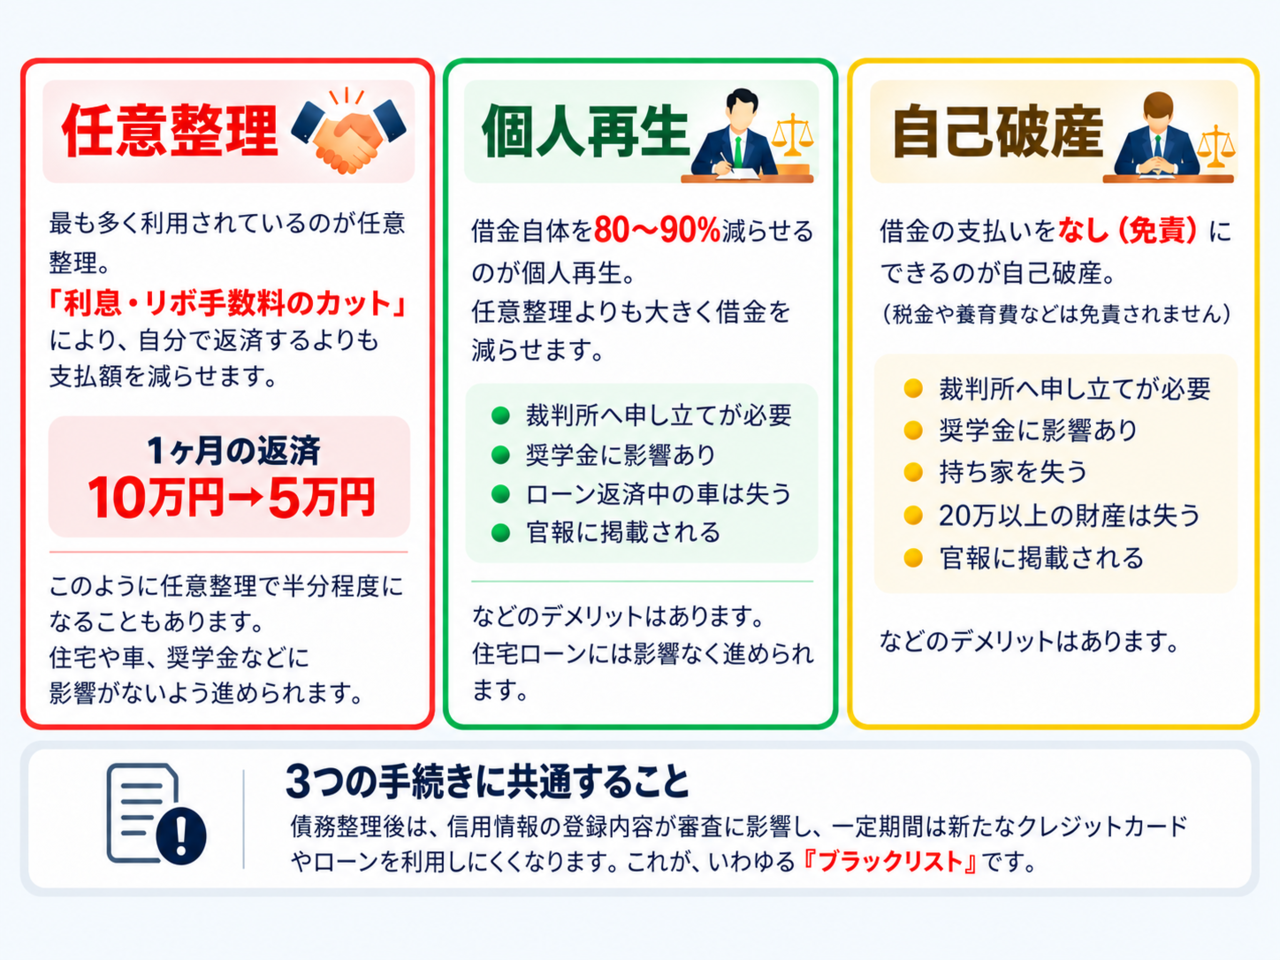
裁判所を通さずに、弁護士や司法書士が債権者(貸主)と直接交渉する手続きです。
任意整理後の将来利息をカットして、元本を3〜5年の分割払いに調整します。
(任意整理が向いている人)
・安定した収入があり、利息や手数料がなければ元本は返済できる人。
・周囲へ知られないことを優先する人(裁判所を通さない)
・特定の借金だけ整理して車のローンや奨学金など一部の借金は除外したい人
個人再生とは?
裁判所の認可を得て、借金を大幅に減額してもらう手続きです。
借金総額にもよりますが、最大80~90%まで借金を減額でき、減額された借金を、原則3年で分割返済していきます。
(個人再生が向いている人):
・住宅ローン返済中で家を守りたい人
・借金が大きく任意整理では難しい、でも「自己破産は避けたい」という人
自己破産とは?
裁判所に申し立てを行い、(税金など一部の非免責債権を除いて)借金の支払義務を免除(免責)してもらう手続きです。
(特徴) 借金の支払い義務が完全に無くなる。
(自己破産が向いている人)
・ 収入が少ない又は収入が不安定で、生活費を払うと返済に回せるお金がほぼない人
・任意整理や個人再生で借金を減額できても、それを数年払い続けるのが難しい人。
債務整理とブラックリスト
債務整理を行った場合、信用情報機関(CIC・JICCなど)が保有する信用情報にマイナスの記録がつきます。
この状態は、ブラックリスト(金融ブラック)と表現されることもあります。
・クレジットカードの利用制限がかかる
・ローン審査に通りずらくなる
など、後払いを前提とした利用に制限がかります。
任意整理・個人再生・自己破産、いずれの場合もブラックリストになります。
どの債務整理を選ぶべき?
債務整理の選び方
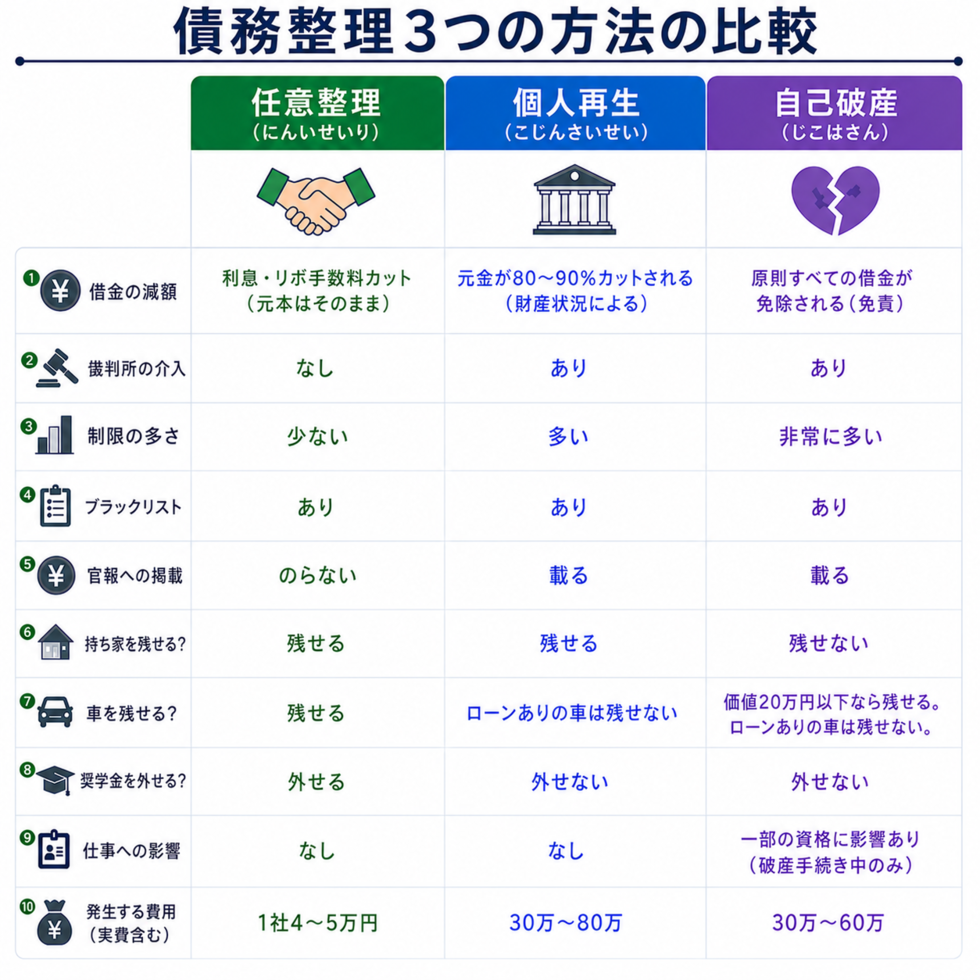
任意整理・個人再生・自己破産の内、「どの債務整理を選ぶべきか?」これは人それぞれ異なります。
・借金がどのくらいあるか?
・収入はどのくらいか?
・生活状況(車や家、奨学金はあるか?など)
・家族に秘密の有無
こうした状況は人それぞれ異なるため、どの債務整理が良いかも、人それぞれというわけです。
借金額と生活状況の判断
リボ払い・カードローン・住宅ローン・車のローン・奨学金・教育ローンなどの支払いがどのくらいあるのか?
収入に対して生活費などの支出がどのくらいあるか?
こうした「収支状況」を整理した上で、最適な債務整理を考えます。
・どんなローンがあるか?
・借金はどのくらいの金額あるのか?
・毎月いくら支払いが可能か?
・生活費の出費はどのくらいか?
まずはこの収支を整理して、「返済に充てられるお金はどのくらいか?」を考えていきます。
依頼人の希望を尊重
例えば、自己破産や個人再生を行うと、借金を大きく減らすことはできますが、
・車のローンを巻き込む(車を失う)
・奨学金を巻き込む(保証人へ請求が始まる)
・官報に氏名や住所が掲載される
こうしたデメリットも存在します。
任意整理では、こうしたデメリットは避けられますが、自己破産や個人再生より支払う額は大きくなります。
・借金を減らすことを最優先にするか?
・生活への影響も加味して支払いできる範囲で調整を行うか?
ご相談者が抱えている事情を考慮し「どの債務整理を行うか?」を検討していきます。
当事務所では、ご依頼人の「希望」をしっかり伺い、最適な債務整理を提案します。
債務整理相談センターについて
債務整理が専門の事務所です
債務整理相談センター(横浜)は、かながわ総合法務事務所が運営しております。
設立2010年から2026年現在まで、のべ4万名上の方に無料相談を行ってきました。
「支払いを続けていくのが難しい」
「完済できる見込みがない」
「債務整理で生活を立て直したい」
こうした悩みを抱えている場合には、まずは無料相談をご利用ください。
電話・メール・LINEからお問合せが可能です。
当センターについて
1人1人にあった債務整理を提案し、分かりやすい説明をできるよう心がけております。
司法書士が更新する債務整理ブログは、「分かりやすい」「ためになった」と、多くの好評を頂いておりますので、ぜひご覧になってみて下さい。
私たちは、堅実な債務整理に取り組んでいる事務所ですので、ご安心下さい。
安心・安全な債務整理をご提案します
・対応が優しくない
・依頼をせかされる
・費用がとても高い
最近では、債務整理の大手広告事務所(借金減額診断を行っている)との高額報酬トラブルで困っている方も多いと聞きます。
「他事務所で相談したけど不安」という方も遠慮なくご相談下さい。
正確な情報に基づいた相談を、当センターがご提供します。
安心して依頼できた
相談をする前日は、緊張してよく寝れませんでした。
実際に相談した感想は、優しく・気さくな対応で余計な心配でした。
分かりやすい説明で、安心して依頼できました。
素早い対応で安心
任意整理に実績のある事務所さんを探していました。
LINEですぐに診断結果を教えてもらえ、費用も良心的で助かりました。
状況と選択肢を知れた
リボ払い多用で支払いがきつく、このままではまずいと思っていました。
相談をして、自分の状態を把握でき、今後の選択肢が分かりました。
相談して良かったです。
1番良かった
いくつかの事務所に相談しましたが、説明や費用など1番良かったです。
家族に内緒の点をケアしてくれるのも助かりました。
早く相談すればよかった
先生のブログを見て、真剣に債務整理を考えなければと思いました。
今の気持ちは、もっと早く相談すればよかったと、少し後悔してます。
やり直す機会ができてホッとしました。
債務整理を行った事例をご紹介
当センターで行った債務整理の事例をご紹介致します。
任意整理を行った事例
・プロミス(50万円)
・セゾン(110万円)
・イオン(70万円)
・エポスカード(60万円)
・メルペイ(30万円)
上記5社320万の任意整理を行い、1ヵ月の返済額は5万2000円となりました。
任意整理後の将来利息とリボ手数料のカットにも成功、任意整理後の利息やリボ手数料の支払いはなくなりました。
個人再生を行った事例
・三井住友カード(120万円)
・オリコ(80万円)
・アプラス(80万円)
・アコム(60万円)
・アイフル(50万円)
・三菱UFJ銀行(50万円)
・三井住友銀行(50万円)
・ファミペイ(10万円)
・住宅ローン(4000万円)
住宅ローンを除く上記9社で500万円の借金があったMさんは、自宅に影響がないように、住宅資金条項付きでの個人再生申立を行いました。
住宅ローン以外の借金500万円は100万円に減額され、毎月3万円で支払いが可能になりました。
自己破産を行った事例
・楽天カード(80万円)
・オリコ(70万円)
・ポケットカード(60万円)
・レイク(50万円)
・Paidy(30万円)
上記5社で290万円の借金があったTさんは、会社倒産による収入減少があったため、自己破産を選択しました。
裁判所に申立てを行い免責許可を得たことで、290万円の支払い義務がなくなりました。
債務整理の相談に費用はかかりません。
実際に手続きを依頼される場合にのみ、費用が発生します。
任意整理では、カード会社1社ごとに費用が発生し、1社2万2000円~5万5000円(税込・借金額により決定)となります。
自己破産は22万円~、個人再生は33万円~の手続き費用となっております。
費用のお支払いは分割払いが可能ですので、ご安心下さい。
費用の分割払いについて
「カードの支払いと債務整理費用を同時に払えない…」こんな心配は不要です。
債務整理の依頼をされた後は、いったんカードの支払いは停止します。この停止期間に、費用の分割払いを行って頂きます。
費用とカードの支払いは重複しないというわけです。
ホームページの執筆者
司法書士法人かながわ総合法務事務所の代表。2008年より司法書士登録。
債務整理を専門とし1万名以上の事案を解決してきました。こうした経験を記した「債務整理の専門家ブログ」は多くの方に好評を頂いております。
債務整理のことなら当事務所にお任せ下さい。日本全国の方に無料相談を行っています。
「優しく」「親身に」「安全な」債務整理を進められるよう、尽力して参ります。
債務整理の相談実績は4万名以上。
1人1人の希望に沿った解決策をしっかり提案して参ります。
- 債務整理の実績1万名以上
- 日本全国で無料相談に対応。
- 家族・職場に秘密の方もご安心を。
- 電話・メール・LINE全てご相談は無料
- 電話相談は予約不要。すぐに対応OK
- 今月の返済が難しい場合も大丈夫です
